Uma dívida de R$ 500 no rotativo do cartão a 12% ao mês vira R$ 1 220 ou R$ 1 948 em um ano? E por que 'duas vezes sem juros' com 10% de desconto à vista esconde um juro de 25% ao mês?
O que você vai aprender
Traduzir uma porcentagem em fator multiplicativo (aumentar p% é multiplicar por 1 + p/100; descontar é multiplicar por 1 − p/100), calcular a variação percentual entre dois valores e compor variações sucessivas pelo produto dos fatores, distinguindo ponto percentual de percentual.
Identificar capital, taxa, tempo, juro e montante em um enunciado, escrever a taxa em decimal e alinhar o tempo à unidade da taxa antes de qualquer conta.
Calcular juro e montante a juros simples (J = Cit, M = C(1 + it)), reconhecer o montante como função afim do tempo e os saldos como PA, e isolar taxa ou prazo quando o item os pede ao contrário.
Calcular o montante a juros compostos (M = C(1 + i)^t) com a potência impressa ou calculada, reconhecer a exponencial e a PG de razão 1 + i, voltar no tempo dividindo pelo fator e estimar o tempo para dobrar pela regra do 70.
Comparar os dois regimes em tabela e gráfico: mesmo juro no primeiro período, vantagem crescente do composto para t > 1, quase empate em prazos curtos.
Converter taxas entre períodos nos dois regimes (proporcional no simples, equivalente no composto), ler 'taxa nominal ao ano capitalizada mensalmente' como taxa do período e calcular a taxa efetiva.
Decidir entre pagar à vista com desconto ou parcelar, calculando o juro embutido no parcelamento; ler uma tabela de financiamento (saldo, juro, amortização, parcela) e deflacionar um valor pela inflação para obter o ganho real.
Uma fatura de R$ 500 fica esquecida no rotativo do cartão, a 12% ao mês. Quem soma percentuais responde depressa: doze meses, 144%, a dívida chega a R$ 1 220. O contrato diz outra coisa. O primeiro mês acrescenta R$ 60; o segundo, 12% de R$ 560, que são R$ 67,20; o terceiro, R$ 75,26, e a cada mês a parcela acrescentada é maior que a anterior. Ao fim de um ano a dívida é 500⋅1,1212≈1948 reais, quase o quádruplo. Os R$ 728 que a intuição não viu são o juro sobre o juro: a diferença entre somar sempre a mesma quantia (juros simples, uma reta) e multiplicar sempre pelo mesmo fator (juros compostos, uma curva).
Na mesma semana, uma loja oferece “10% de desconto à vista ou duas vezes sem juros”. As duas frases falam do mesmo dinheiro, e a segunda esconde um juro de 25% ao mês. Esta página é sobre enxergar esse tipo de conta: o que uma porcentagem faz com um número, as quatro letras de qualquer problema de juros, os dois regimes lado a lado, a conversão de taxas entre mês e ano, a escolha entre pagar à vista ou parcelar, a leitura de uma tabela de financiamento, o desconto que a inflação aplica a tudo e os erros que o PAS/UnB já transformou em item. A fatura e a loja voltam ao longo das seções, sempre com os mesmos números.
Porcentagem é um fator, não uma soma
“Por cento” quer dizer “a cada cem”: 20%=20/100=0,20. Calcular 20% de R$ 350 é multiplicar: 0,20⋅350=70. Até aqui, nada de novo. A ideia que organiza toda a página vem em seguida: aumentar uma quantia em 20% é multiplicá-la por 1,20, e diminuir em 20% é multiplicá-la por 0,80. O número que multiplica se chama fator.
Aumentar 20% é ×1,20; descontar 20% é ×0,80; aumentar 100% é dobrar (×2); “quíntuplo” é ×5, isto é, aumento de 400%. Ao contrário, a variação percentual entre dois valores é o fator menos 1:
variac¸a˜o=VinicialVfinal−1.
De R$ 175 para R$ 252, o fator é 252/175=1,44: aumento de 44%. De R$ 100 para R$ 80, o fator é 0,80: queda de 20%. De R$ 80 para R$ 100, o fator é 1,25: alta de 25%. O percentual depende do ponto de partida, e por isso subir 25% desfaz uma queda de 20%, e não o contrário.
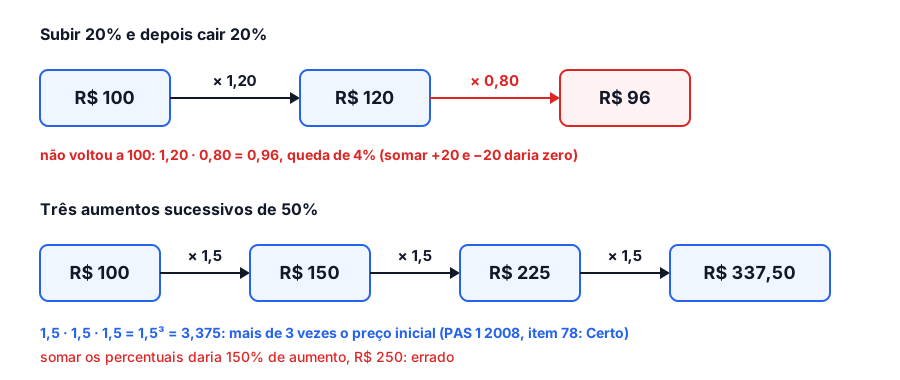
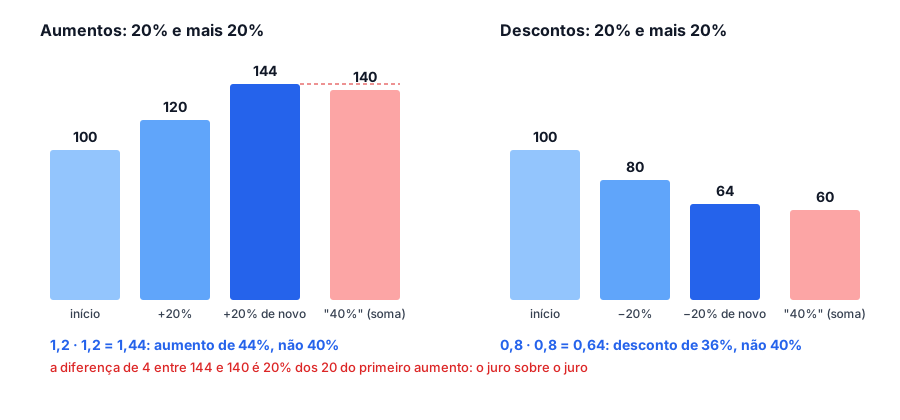
O fator resolve o que a soma de percentuais erra: variações sucessivas se multiplicam. Um preço que sobe 20% e depois cai 20% não volta ao lugar: 1,20⋅0,80=0,96, ficou 4% abaixo. Dois descontos de 20% não são 40%: 0,80⋅0,80=0,64, o desconto acumulado é de 36%. Três aumentos de 50% multiplicam por 1,53=3,375, e não por 2,5. Foi exatamente esse o item do PAS 1 de 2008: uma maçã que passa por cooperativa, atacadista e feirante, com 50% de acréscimo em cada etapa, chega ao consumidor por mais de 3 vezes o preço inicial (gabarito Certo).
Variações sucessivas se multiplicam. Subir 20% e cair 20% deixa o preço em 0,96 do original; três aumentos de 50% multiplicam por 1,53=3,375, e não por 2,5. Diagrama autoral.
Duas leituras que a banca gosta de misturar. A primeira é porcentagem de porcentagem: se o óleo diesel tem 5% de biodiesel e o girassol responde por 3% desse biodiesel, a participação do girassol no diesel é 0,03⋅0,05=0,0015, isto é, 0,15% (PAS 1 2013, item 63: “inferior a 2%”, Certo). A segunda é ponto percentual contra percentual: uma taxa que passa de 4% para 6% subiu 2 pontos percentuais, mas subiu 50% em termos relativos (6/4=1,5). Quando o item pergunta “que percentual deve ser subtraído de 35,6% para chegar a 25,2%”, a resposta é a diferença 35,6−25,2=10,4 pontos, porque os dois números estão na mesma base (PAS 1 2010, item 55).
Exemplo resolvido 1 (o carro de 2016). Um carro com preço de tabela de R$ 56 000 é vendido com R$ 6 000 de desconto e a loja lucra 25% sobre o custo. Que lucro teria se vendesse pela tabela? Preço de venda: 56000−6000=50000. Lucro de 25% sobre o custo c significa 1,25c=50000, logo c=40000. Vendendo a R$ 56 000, o fator sobre o custo seria 56000/40000=1,40: lucro de 40%. Conferência: 40% de 40 000 são 16 000, e 40000+16000=56000. Repare que o lucro se calcula sobre o custo, não sobre o preço de venda; quem divide 16 000 por 56 000 acha 28,6% e erra o item.
Descontos que "somam" e percentuais sem base
“20% + 20% de desconto” vale 36%, porque o segundo desconto incide sobre um preço já reduzido. “Aumentou 10% em cada um dos três meses” vale 1,13−1=33,1%, não 30%. E um percentual sem base declarada não diz nada: “cresceu 50%” de R$ 10 são R$ 5; “caiu 50%” de R$ 1 000 são R$ 500. Antes de qualquer conta, pergunte: 50% de quê?
Quatro letras que toda conta de juros usa
Emprestar, aplicar, financiar e parcelar são a mesma operação vista de lados diferentes: alguém usa um dinheiro que não é seu por um tempo e paga por isso. O preço desse uso é o juro.
Capital, taxa, tempo e montante
C, o capital: a quantia inicial (emprestada, aplicada ou financiada).
i, a taxa por período, sempre em forma decimal na conta: 2% ao mês é i=0,02.
t, o tempo, contado na mesma unidade da taxa: taxa ao mês pede meses; taxa ao ano pede anos.
J, o juro: o que se paga (ou recebe) além do capital.
M, o montante: capital mais juro, M=C+J.
Os dois regimes diferem em uma única pergunta: o juro de cada período é calculado sobre o capital inicial C (simples) ou sobre o saldo que já cresceu (compostos)?
Antes de aplicar qualquer fórmula, alinhe as unidades. “1,5% ao mês durante 2 anos” é i=0,015 com t=24, e não t=2. “12% ao ano durante 6 meses” pede ou converter a taxa para o mês (a seção sobre taxas mostra como) ou escrever t=0,5 ano. Metade dos erros do assunto nasce aqui, antes de qualquer conta.
Juros simples: a PA do dinheiro
Emprestar R$ 500 a juros simples de 2% ao mês significa que todo mês a dívida cresce os mesmos R$ 10 (2% de 500), não importa quanto ela já tenha crescido. Depois de um mês, 510; de dois, 520; de três, 530. Os saldos formam uma progressão aritmética de razão 10, e o montante é uma função afim do tempo.
Juros simples: juro fixo, montante em reta
A cada período, o juro é o mesmo, C⋅i. Após t períodos,
J=Cit,M=C+Cit=C(1+it).
M(t) é uma função afim de t: valor inicial C (o gráfico não parte da origem) e taxa de variação Ci por período. Os saldos M(0),M(1),M(2),… formam uma PA de razão Ci. Dobrar o capital exige juro igual ao capital: Cit=C, logo t=1/i períodos (a 2% ao mês, 50 meses).
Exemplo resolvido 2 (o empréstimo de R$ 1 200). R$ 1 200 a juros simples de 2% ao mês por 10 meses. Juro mensal: 1200⋅0,02=24 reais. Em 10 meses: J=240; montante M=1440. Como função: M(t)=1200+24t. Pergunta ao contrário: em quantos meses a dívida dobra? 24t=1200 dá t=50 meses, que é 1/0,02. Conferência: M(50)=1200+1200=2400.
Na prova, os juros simples aparecem quase sempre ao contrário: o item dá capital, montante e prazo e pede a taxa, ou dá a taxa e pede o prazo. A conta é a mesma fórmula isolada: i=(M−C)/(Ct) e t=(M−C)/(Ci). No PAS 1 de 2016, R$ 10 000 renderam R$ 2 000 em 25 meses. Juro por mês: 2000/25=80 reais; taxa: 80/10000=0,8% ao mês, abaixo de 1% (item 53, Errado). Há dois descuidos que mudam o julgamento: tomar o montante de R$ 12 000 como base da divisão, quando a base é o capital de R$ 10 000, e tratar os 20% acumulados no prazo inteiro como se fossem a taxa de um mês, pulando a divisão pelos 25 meses.
Onde o regime simples existe fora da sala de aula: multas por atraso de contas de consumo (um percentual fixo, sem capitalização), juros de mora em alguns contratos e boletos, e os “juros de um dia” de empréstimos muito curtos. Em praticamente todo o resto, do cartão ao financiamento da casa, o regime é composto.
Juros compostos: a PG do dinheiro
Volte à fatura de R$ 500 a 12% ao mês e refaça a conta nos dois regimes. Num contrato de juros simples, a base de cálculo seria sempre o capital inicial, e cada mês somaria os mesmos R$ 60: 560, 620, 680. O cartão não funciona assim. A base de cálculo do cartão é o saldo devedor do momento, que já contém os juros anteriores: 560; depois 12% de 560, que dá 627,20; depois 12% de 627,20, que dá 702,46. Repare na coincidência do primeiro mês, 560 nos dois, e na separação que começa no segundo e nunca mais se fecha. Os saldos do cartão formam uma progressão geométrica de razão 1,12, e o montante é uma função exponencial do tempo.
Juros compostos: fator fixo, montante em curva
A cada período, o saldo é multiplicado pelo fator 1+i. Após t períodos,
M=C(1+i)t,J=M−C=C[(1+i)t−1].
Lida como função, M(t) é exponencial: parte de C e é multiplicada por 1+i a cada unidade de tempo. Lida como sequência, M(0),M(1),M(2),… é uma PG cuja razão é esse mesmo 1+i. Para voltar no tempo (achar quanto valia há t períodos), divide-se pelo fator: C=M/(1+i)t. O tempo pode ser fracionário: 18 meses a uma taxa anual são t=1,5 ano, e (1+i)1,5 é uma potência com expoente fracionário, calculada como raiz, exatamente como na função exponencial.
Exemplo resolvido 3 (R$ 2 000 a 2% ao mês por 3 meses). Fator por mês: 1,02. Fator acumulado: 1,023=1,061208. Montante: 2000⋅1,061208=2122,42 reais; juro: R$ 122,42. A juros simples seriam 2000⋅0,06=120 reais de juro e montante R$ 2 120. A diferença de R$ 2,42 é pequena porque a taxa é baixa e o prazo é curto: é o juro que os juros do primeiro e do segundo mês renderam. Conferência mês a mês: 2 040; 2 040 mais 2% de 2 040 (40,80) dá 2 080,80; mais 2% de 2 080,80 (41,62) dá 2 122,42.
A conta pesada de juros compostos é a potência, e a banca sabe disso. Nos itens do PAS a potência vem impressa no comando (“considere 1,110=2,59”) e o trabalho é reconhecer onde encaixá-la. No financiamento habitacional de 2022, R$ 100 000 a 10% ao ano por 10 anos: dívida total 100000⋅2,59=259000 reais, e o resto do item era uma PA de parcelas (a seção sobre financiamento retoma). Quando a potência não vem impressa e o expoente é pequeno, calcule à mão (1,13=1,331); quando é grande, o item ou dá um logaritmo ou está mal feito, como o item 55 de 2016, que pedia (1+i)19 a partir de (1+i)9=1,2 e acabou anulado.
A reta contra a curva: quando cada regime vence
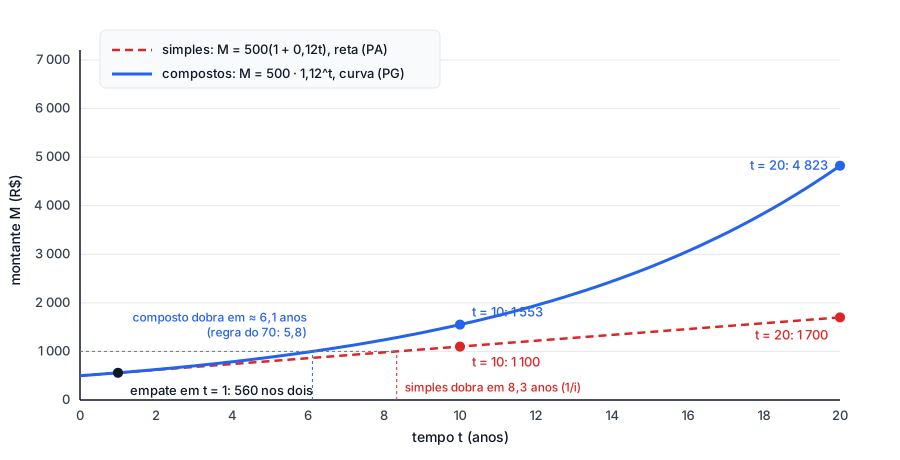
Os dois regimes partem do mesmo capital e rendem o mesmo juro no primeiro período, Ci. A partir do segundo, o composto rende mais, porque o juro do período anterior passou a render também. Com C=500 e i=12% ao ano:
t (anos)
0
1
2
3
5
10
20
Simples 500(1+0,12t)
500
560
620
680
800
1 100
1 700
Compostos 500⋅1,12t
500
560
627
702
881
1 553
4 823
Quinhentos reais a 12% ao ano. Simples: M=500(1+0,12t), reta. Compostos: M=500⋅1,12t, curva. Empate em t=1; em 10 anos, 1 100 contra 1 553; em 20, 1 700 contra 4 823. O composto dobra o capital em cerca de 6,1 anos, o simples em 8,3. Diagrama autoral.
Três leituras do gráfico valem por toda a teoria. Primeira: para t>1 e taxa positiva, o composto sempre supera o simples, e a vantagem cresce sem limite, porque nenhuma reta acompanha uma exponencial. Segunda: no começo os dois quase se confundem. Em 2 anos a diferença é de R$ 7,20 em R$ 620; a curva parece uma reta por vários períodos, e só depois dispara. Terceira, mais fina: para uma fração de período (0<t<1), a reta fica ligeiramente acima da curva, porque (1+i)t<1+it nesse trecho; é por isso que alguns contratos curtos usam juro simples proporcional dentro do mês. Na prova, essa terceira leitura aparece raramente; as duas primeiras aparecem sempre.
Exponencial não é "rápido desde já"
O juro composto é sutil no início e descomunal depois. A 2% ao mês, uma dívida não paga dobra em 50 meses no regime simples e em cerca de 35 no composto: nos primeiros meses quase não há diferença, e a distância se acumula devagar. Quem espera ver a curva “explodir” no segundo mês julga errado item que compara os regimes em prazos curtos.
Quanto tempo para dobrar? No simples, t=1/i: 100% dividido pela taxa (a 2% ao mês, 50 meses; a 10% ao ano, 10 anos). No composto, é preciso resolver (1+i)t=2, uma equação exponencial cuja solução exata pede um logaritmo: t=log2/log(1+i). Sem calculadora, vale a regra do 70: a i% por período, o capital dobra em cerca de 70/i períodos. A 10% ao ano, 7 anos (1,17≈1,95); a 2% ao mês, 35 meses (1,0235≈2,00); a 7% ao ano, 10 anos. A regra funciona bem para taxas de até uns 15% e é o que separa, no rotativo do cartão a 12%, “a dívida dobra em seis meses” de “a dívida dobra em oito meses” (1/0,12≈8,3 no regime simples).
De onde vem o 70
A condição de dobrar é 2=(1+i)t. Aplicando o logaritmo natural aos dois lados e isolando o tempo, t=ln(1+i)ln2, com ln2≈0,693 no numerador. Quando a taxa é pequena, o denominador quase não difere da própria taxa em decimal, ln(1+i)≈i, e sobra t≈0,693/i. Passando i para porcentagem, o numerador vira 69,3, arredondado para 70 porque 70 tem mais divisores (2, 5, 7, 10, 14, 35). A conta exata, e a ideia de logaritmo como “a pergunta feita ao contrário”, ficam na página de logaritmos.
Taxas: proporcional não é equivalente
Uma taxa de 2% ao mês vale quanto ao ano? Depende do regime, e essa é a conversão que mais confunde.
Taxas proporcionais e taxas equivalentes
Proporcionais (regime simples): a taxa se multiplica pelo número de períodos. 2% ao mês são 24% ao ano; 12% ao ano são 1% ao mês. Vale porque, no simples, o juro de cada mês não rende.
Equivalentes (regime composto): duas taxas são equivalentes quando levam o mesmo capital ao mesmo montante no mesmo prazo. Para converter, elevam-se os fatores:
1+iano=(1+imeˆs)12,1+imeˆs=(1+iano)1/12.
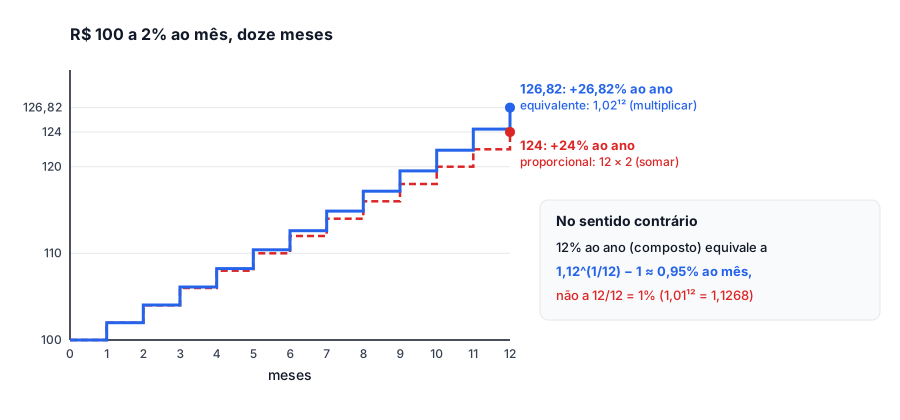
2% ao mês: 1,0212≈1,2682, isto é, 26,82% ao ano, e não 24%. 12% ao ano: 1,121/12≈1,0095, isto é, 0,95% ao mês, e não 1%. A taxa equivalente anual é sempre maior que a proporcional; a mensal equivalente é sempre menor.
2% ao mês em doze passos. Somando (proporcional), 24% ao ano; multiplicando (equivalente), 1,0212−1≈26,82%. No sentido contrário, 12% ao ano equivale a 1,121/12−1≈0,95% ao mês. Diagrama autoral.
Daqui vem um vocabulário que aparece em contratos e em itens de prova. Uma taxa nominal é uma taxa anunciada em um período e capitalizada em outro: “24% ao ano com capitalização mensal” não significa 24% ao ano; significa 24/12=2% ao mês, aplicados doze vezes, o que dá uma taxa efetiva de 26,82% ao ano. A taxa nominal é uma convenção de anúncio; a efetiva é a que o dinheiro paga. Sempre que um enunciado disser “ao ano, capitalizados mensalmente”, divida por 12 para achar a taxa do período e trabalhe com ela.
Exemplo resolvido 4 (mês para ano e ano para mês). (a) Um cartão cobra 12% ao mês no rotativo. Taxa anual equivalente: 1,1212. Sem calculadora, use 1,122=1,2544, 1,124≈1,5735, 1,128≈2,476, 1,1212=1,128⋅1,124≈3,896: cerca de 290% ao ano, não 144%. (b) Uma aplicação anuncia 12% ao ano. Taxa mensal equivalente: 1,121/12−1≈0,95%. Conferência: 1,009512≈1,120. Se alguém dividir 12% por 12 e aplicar 1% ao mês compostos, vai chegar a 1,0112≈1,1268, isto é, 12,68% ao ano, mais do que o anunciado.
Taxa ao ano dividida por 12
Dividir a taxa anual por 12 só dá a taxa mensal no regime simples (ou define a taxa nominal de um contrato que capitaliza mensalmente). No regime composto, 12% ao ano equivale a 0,95% ao mês, e 1% ao mês equivale a 12,68% ao ano. O erro é pequeno para taxas baixas e enorme para taxas de cartão: 12% ao mês não são 144% ao ano, são cerca de 290%.
À vista ou parcelado: onde o juro se esconde
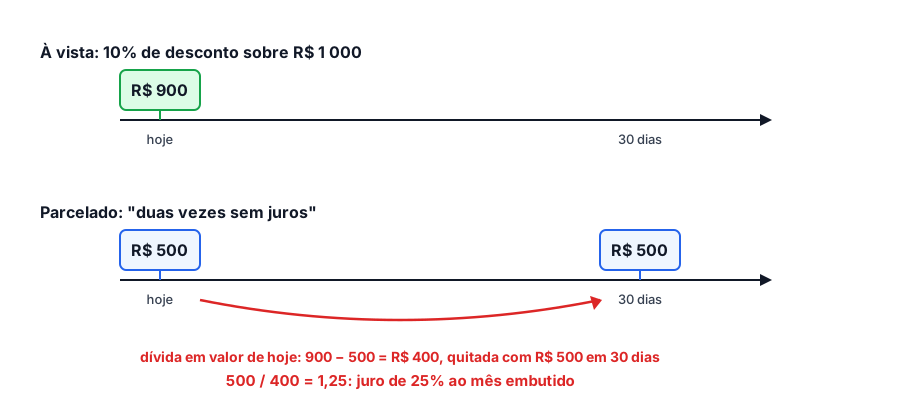
“R$ 1 000 em duas vezes sem juros, ou R$ 900 à vista.” A frase promete zero de juro, mas o juro está no desconto que se perde. Quem paga à vista entrega R$ 900 hoje. Quem parcela entrega R$ 500 hoje e R$ 500 daqui a 30 dias. Compare os dois clientes no dia da compra: o segundo pagou R$ 500 e ficou devendo, em valor de hoje, 900−500=400 reais, que serão quitados com R$ 500 em um mês. Pagar 500 por uma dívida de 400 é um juro de 500/400−1=25% ao mês. “Sem juros” é o nome comercial de 25% ao mês.
"Duas vezes sem juros" contra "10% de desconto à vista". Depois da primeira parcela, o comprador deve 400 reais em valor de hoje e paga 500 em 30 dias: 500/400=1,25, juro de 25% ao mês embutido no parcelado. Diagrama autoral.
Custo efetivo de um parcelamento
O preço de referência é sempre o valor à vista. O que se paga além dele, trazido para a mesma data, é o juro do parcelamento. Para duas parcelas iguais P, uma no ato e outra em um período, com preço à vista V:
(V−P)(1+i)=P⟹1+i=V−PP.
Com V=900 e P=500: 1+i=500/400=1,25. A regra geral é a mesma para qualquer número de parcelas: descontar cada parcela até a data da compra e comparar a soma com o preço à vista. Com muitas parcelas a conta exige um logaritmo ou uma calculadora; com uma ou duas, é uma divisão.
Exemplo resolvido 5 (desconto ou prazo). Uma geladeira custa R$ 2 400 à vista ou R$ 2 400 em uma parcela única daqui a 30 dias. Um banco paga 1% ao mês na aplicação do cliente. Vale parcelar? Se ele aplicar os R$ 2 400 por um mês, terá R$ 2 424 e pagará R$ 2 400: ganha R$ 24. Parcelar sem acréscimo, quando existe onde aplicar, é vantagem. Agora a loja oferece 5% de desconto à vista: R$ 2 280 hoje ou R$ 2 400 em 30 dias. Pagar 2 400 por 2 280 é juro de 2400/2280−1≈5,3% ao mês, muito acima do 1% que o dinheiro rende aplicado: vale pagar à vista. Conferência: os R$ 2 280 aplicados a 1% viram R$ 2 302,80 em um mês, menos que os R$ 2 400 da parcela.
A mesma lógica lê o “desconto de 10% à vista” ao contrário: quem parcela paga 1/0,90≈1,111 vezes o preço à vista, um acréscimo de 11,1%, e não de 10%. Fator e inverso de fator, mais uma vez.
Ler uma tabela de financiamento
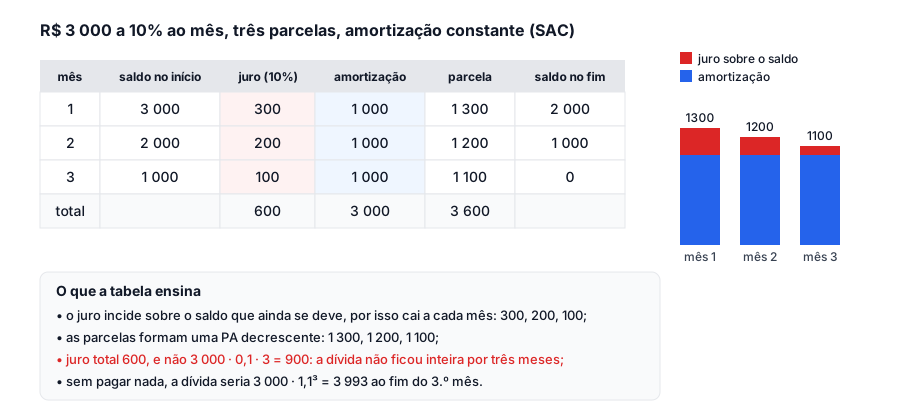
Um financiamento é uma dívida paga em parcelas, e cada parcela tem duas partes: o juro do período (calculado sobre o saldo devedor daquele momento) e a amortização (a parte que de fato abate a dívida). A tabela abaixo mostra R$ 3 000 a 10% ao mês em três parcelas, com amortização constante de R$ 1 000 (o Sistema de Amortização Constante, SAC, o mais comum em financiamentos habitacionais no Brasil).
Mês
Saldo devedor no início
Juro (10% do saldo)
Amortização
Parcela
Saldo no fim
1
3 000
300
1 000
1 300
2 000
2
2 000
200
1 000
1 200
1 000
3
1 000
100
1 000
1 100
0
Total
600
3 000
3 600
SAC: amortização fixa, juro calculado sobre o saldo que ainda se deve. As parcelas caem em PA (1 300, 1 200, 1 100) e o juro total (600) é menor que os 900 reais de juros simples sobre 3 000 reais por três meses, porque a dívida vai sendo paga. Diagrama autoral.
O que a tabela ensina. O juro de cada mês incide sobre o saldo, por isso cai a cada parcela; a amortização é o que reduz o saldo; a parcela é a soma dos dois; o juro total (600) não é 3000⋅0,1⋅3=900, porque a dívida não ficou inteira por três meses. No SAC as parcelas formam uma PA decrescente; no outro sistema comum, a Tabela Price, as parcelas são iguais e a amortização cresce mês a mês. Em qualquer dos dois, a pergunta que resolve o item é sempre a mesma: quanto se deve neste instante?
Exemplo resolvido 6 (PAS 1 2022, item 42). Um trabalhador financia R$ 100 000 a juros compostos de 10% ao ano por 10 anos, com parcelas mensais que “diminuem linearmente”, e o item dá 1,110=2,59. O caminho que a banca montou: a dívida total capitalizada é 100000⋅2,59=259000 reais; “diminuem linearmente” significa que cada uma das 120 parcelas abate a mesma fatia do total, isto é, o saldo cai em PA até zero. Depois de 30 parcelas pagas, restam 90/120=3/4 do total: 259000⋅3/4=194250, que dividido por 1 000 e sem a parte fracionária dá 194. Conferência: 194250+30⋅(259000/120)=194250+64750=259000. Num financiamento real ninguém capitaliza dez anos de juros sobre um valor que vai sendo pago; o que o item pede é reconhecer a estrutura (um total fixo abatido em PA) e executá-la.
Onde essas contas moram
Cartão de crédito (rotativo a taxas mensais de dois dígitos, o caso mais caro de juro composto), cheque especial, financiamento de carro e de casa (SAC ou Price, com a taxa efetiva anual obrigatória no contrato), crediário de loja (“sem juros” com desconto à vista), poupança e Tesouro (rendimento composto, creditado por período), correção de aluguel e de salário por índice de preços. Em todos, a pergunta certa é a mesma: qual é o valor à vista, qual é a taxa por período e sobre que saldo ela incide.
Inflação: o dinheiro que cresceu no papel
Uma aplicação rendeu 12% no ano. Se os preços subiram 5% no mesmo ano, o dinheiro não comprou 12% a mais: comprou o que o fator 1,12/1,05≈1,0667 indica, cerca de 6,67% a mais. O rendimento de 12% é o valor nominal; os 6,67% são o ganho real.
Valor nominal, valor real e taxa real
Para trazer um valor a preços de outra data, divide-se pelo fator da inflação acumulada. Uma taxa nominal n com inflação π no período dá uma taxa real r tal que
1+r=1+π1+n.
A aproximação r≈n−π (12% menos 5% igual a 7%) só vale para taxas pequenas; a conta exata dá 6,67%. Se a inflação supera a taxa nominal, o ganho real é negativo: o dinheiro cresceu no papel e encolheu no mercado.
Deflacionar é fator ao contrário, e por isso pertence a esta página. Um salário de R$ 2 000 que passou para R$ 2 100 (mais 5%) enquanto a inflação foi de 8% perdeu poder de compra: 1,05/1,08≈0,972, queda real de 2,8%. A Calculadora do Cidadão do Banco Central faz essa conta com os índices oficiais (IPCA, INPC), e o item de prova costuma fazê-la com uma inflação hipotética “de x% ao ano” durante t anos, isto é, com um fator (1+x)t igual ao dos juros compostos.
Como a banca escreve: potência impressa, limiar e comando
A matriz do PAS nomeia a comparação dos dois regimes no orçamento da família, e a banca a cobra de três jeitos. O primeiro é o tipo B com potência impressa: o item dá 1,110=2,59 (2022) ou pede “divida o valor por 1 000 e despreze a parte fracionária”; a conta é curta, e o trabalho é encaixar a potência no lugar certo e executar o comando à letra. O segundo é o item de taxa ou prazo no regime simples (2016, item 53): capital, montante e prazo dados, taxa pedida; isole a incógnita e compare com o limiar do item (“superior a 1%”). O terceiro é a variação percentual de dados reais com um limiar: o preço do barril de petróleo que “mais que triplicou” entre 2003 e 2008 (98,58/31,11≈3,17, Certo, PAS 3 2009), o investimento em renováveis “44% maior” (252/175=1,44, Certo, PAS 2 2012), a população que “aumentou 50% a cada 50 anos” por 150 anos (1,53=3,375, aumento de 237,5%, “superior a 230%”, Certo, PAS 2 2022).
Em todos, o protocolo é o mesmo. Escreva o fator antes de qualquer conta. Conte os períodos na unidade da taxa. Decida se a variação é simples (somar) ou composta (multiplicar). Calcule o valor exato e compare com o limiar do item, sem arredondar cedo: em 2009, o item 61 do PAS 3 projetava o barril Brent com aumentos anuais de 36,57% por dois anos, 99,04⋅1,36572≈184,7 dólares, e o limiar era 186 (Errado por pouco mais de um dólar).
Os erros que a banca já transformou em item
Somar percentuais sucessivos. 20% e 20% de desconto valem 36%; três aumentos de 50% valem 237,5%, não 150% (PAS 1 2008, item 78; PAS 2 2022, item 95). O fator acumulado é o produto dos fatores.
Dividir a taxa anual por 12 no regime composto. 12% ao ano equivalem a 0,95% ao mês; 1% ao mês equivale a 12,68% ao ano. A divisão por 12 só vale no regime simples ou para achar a taxa do período de uma taxa nominal.
Confundir montante com juro.C(1+i)t é o montante; o juro é o montante menos o capital. “Os juros serão de 5000⋅1,13” está errado: isso é M, e J=M−5000.
Tempo em unidade errada. 2% ao mês por um ano e meio é t=18, não t=1,5; taxa anual com prazo em meses pede conversão.
Calcular a taxa sobre o montante. No item de 2016, R$ 2 000 de juro sobre R$ 10 000 de capital são 20%, não 2000/12000=16,7%; e 20% em 25 meses são 0,8% ao mês, não 20% ao mês.
Esperar que a curva “exploda” desde o início. Em prazos curtos os dois regimes quase coincidem; a diferença de R$ 500 a 12% em 2 meses é de R$ 7,20. Item que compara regimes em 2 ou 3 períodos exige a conta exata.
Ler “sem juros” como sem custo. O juro está no desconto à vista que se perde: 10% de desconto à vista equivalem a 11,1% de acréscimo no parcelado; duas parcelas de 500 contra 900 à vista embutem 25% ao mês.
Voltar no tempo subtraindo. Se o depósito cresce 11% ao mês, há três meses ele tinha 1/1,113≈73% do volume atual, e não 100−33=67% nem “pelo menos 75%” (PAS 1 2010, item 36, Errado).
Trocar ponto percentual por percentual. De 4% para 6% são 2 pontos percentuais e 50% de aumento relativo; “que percentual deve ser subtraído de 35,6% para chegar a 25,2%” pede a diferença de pontos, 10,4 (PAS 1 2010, item 55).
Esquecer a inflação. Um rendimento de 12% com inflação de 5% é ganho real de 6,67%, não de 7%, e um salário que sobe menos que os preços cai em termos reais.
Letras: C capital, i taxa decimal por período, t tempo na unidade da taxa, J juro, M=C+J.
Simples: J=Cit, M=C(1+it); reta, PA de razão Ci; dobra em t=1/i. Taxa ao contrário: i=(M−C)/(Ct).
Compostos: M=C(1+i)t; curva, PG de razão 1+i; voltar no tempo é dividir pelo fator; dobra em cerca de 70/i períodos (exato: logaritmo).
Reta × curva: mesmo juro no 1.º período; para t>1 o composto vence, e a vantagem cresce sem limite; em prazos curtos quase empatam.
Taxas: proporcional (simples) multiplica pelo número de períodos; equivalente (composto) eleva o fator: (1+im)12=1+ia. 2% a.m. = 24% a.a. proporcional = 26,82% a.a. equivalente. Nominal “ao ano, capitalizada mensalmente” → divida por 12 e componha.
À vista × parcelado: referência é o valor à vista; descontar parcelas até a data da compra; duas parcelas: 1+i=P/(V−P). “Sem juros” com desconto à vista tem juro embutido.
Financiamento: parcela = juro sobre o saldo + amortização; SAC tem amortização fixa e parcelas em PA; a pergunta é sempre “quanto se deve agora”.
Inflação: 1+r=(1+n)/(1+π); deflacionar é dividir pelo fator da inflação.
Protocolo de prova: escreva o fator, conte os períodos na unidade da taxa, decida somar × multiplicar, use a potência impressa e só confronte o resultado com o limiar depois de levar a conta até o fim.
Exercícios temporariamente indisponíveis
Não foi possível consultar o banco de questões. O conteúdo da aula continua disponível.
Flashcards temporariamente indisponíveis
Não foi possível consultar os cartões de revisão.
Juros simples: teoria e exemplos (Matemática Básica, aula 30)
Professor Ferretto | ENEM e Vestibulares · 24:34
Introdução. Define juro como acréscimo calculado sobre o valor inicial, apresenta capital, taxa, tempo e montante e resolve exemplos com J=Cit, inclusive o caso em que a taxa e o prazo estão em unidades diferentes: é a seção “Juros simples: a PA do dinheiro” e o alinhamento de unidades da seção “Quatro letras” em aula.
Juros compostos: definição, aplicação e propriedades (Matemática Básica, aula 31)
Professor Ferretto | ENEM e Vestibulares · 27:55
Aprofundamento. Constrói a capitalização composta período a período, chega a M=C(1+i)t e compara com o regime simples, com as propriedades da potência que a conta exige: o conteúdo das seções “Juros compostos: a PG do dinheiro” e “A reta contra a curva”.
Taxa equivalente em juros compostos
Marcos Aba Matemática · 13:32
Aplicação. Encontra a taxa anual equivalente a 3% ao mês no regime composto elevando o fator à décima segunda potência, e mostra por que ela não é 36%: é a conversão da seção “Taxas: proporcional não é equivalente” feita na lousa, passo a passo.
Juros simples e composto no ENEM: questões resolvidas
Escola de Números com Thyago Araujo · 26:53
Resolução. Itens reais do ENEM de juros simples e compostos resolvidos em ritmo de prova, com a escolha do regime pela leitura do enunciado e o fator escrito antes da conta: o mesmo trabalho das seções “Como a banca escreve” e “Os erros que a banca já transformou em item”.
À vista com desconto ou parcelado “sem juros”: as duas frases falam do mesmo dinheiro, e a segunda esconde um juro. Esta página ensina a enxergá-lo.Quinhentos reais a 12% ao ano. Simples: M=500(1+0,12t), reta. Compostos: M=500⋅1,12t, curva. Empate em t=1; em 10 anos, 1 100 contra 1 553; em 20, 1 700 contra 4 823. O composto dobra o capital em cerca de 6,1 anos, o simples em 8,3. Diagrama autoral.Variações sucessivas se multiplicam. Subir 20% e cair 20% deixa o preço em 0,96 do original; três aumentos de 50% multiplicam por 1,53=3,375, e não por 2,5. Diagrama autoral.20% e mais 20% são 44%, não 40%: 1,22=1,44. Dois descontos de 20% tiram 36%, não 40%: 0,82=0,64. A diferença é o segundo percentual incidindo sobre um valor já modificado. Diagrama autoral.2% ao mês em doze passos. Somando (proporcional), 24% ao ano; multiplicando (equivalente), 1,0212−1≈26,82%. No sentido contrário, 12% ao ano equivale a 1,121/12−1≈0,95% ao mês. Diagrama autoral.“Duas vezes sem juros” contra “10% de desconto à vista”. Depois da primeira parcela, o comprador deve 400 reais em valor de hoje e paga 500 em 30 dias: 500/400=1,25, juro de 25% ao mês embutido no parcelado. Diagrama autoral.SAC: amortização fixa, juro calculado sobre o saldo que ainda se deve. As parcelas caem em PA (1 300, 1 200, 1 100) e o juro total (600) é menor que os 900 reais de juros simples sobre 3 000 reais por três meses, porque a dívida vai sendo paga. Diagrama autoral.Mesmo capital, mesma taxa: juros simples somam a mesma quantia (reta), juros compostos multiplicam pelo mesmo fator (curva). Empate no primeiro período; depois, a curva descola.Cada linha de uma tabela de financiamento responde a uma pergunta: quanto ainda se deve, quanto é juro sobre esse saldo, quanto abate a dívida.Rotativo a 12% ao mês: 500; 560; 627,20; 702,46. A base de cálculo de cada mês é o saldo que os juros anteriores já engordaram, e a parcela acrescentada cresce mês a mês.Doze meses a 2% não são 24% ao ano no regime composto: são 26,82%. Taxa equivalente eleva o fator; taxa proporcional só soma.Desconto sobre desconto: 20% e mais 20% tiram 36%, não 40%. O segundo percentual incide sobre um preço que já caiu.Mesmo dinheiro, menos carrinho: um rendimento de 12% com inflação de 5% é ganho real de 6,67%. Deflacionar é dividir pelo fator da inflação.
Rota PAS 1
Exponencial, logaritmo e PG: o crescimento que a intuição não vê · PAS 1
Fontes desta página
Os materiais abaixo contribuíram para a explicação e os exemplos deste assunto.
Rota PAS 1 — Funções, PA e o vocabulário da prova (Parte I) · Juros simples: a PA do dinheiro (conceito M(t) = C + Cit, exemplo dos R$ 1 200 a 2% por 10 meses, prazo para dobrar, item 2016/53 e sua leitura ao contrário, item 2022/42 detalhado, checagem da PA de razão R$ 10)
Recorte por assunto: a página absorve integralmente a seção de juros simples e a resolução do item 2022/42 (financiamento com parcelas em PA). A PA em si tem página própria.
Rota PAS 1 — Exponencial, logaritmo e PG: o crescimento que a intuição não vê (Parte IV) · Juros simples e compostos: a reta contra a curva (fatura de R$ 1 000 a 10% ao mês, conceito M = C(1 + i)^t, regra do 70, figura reta × curva em 20 anos, itens 2016/53 e 2016/55 anulado, armadilha 'exponencial não é rápido desde já', checagem dos 50 meses); aquecimento (fator percentual)
Acrescentados ao recorte do capítulo, que era um resumo de uma página: porcentagem e fator com variações sucessivas e ponto percentual, taxas proporcionais × equivalentes e nominal × efetiva, período fracionário, à vista × parcelado com juro embutido, tabela de financiamento SAC, inflação e valor real, leitura dos comandos da banca. A dedução do 70 e o cálculo exato do tempo para dobrar ficam na página de logaritmos; a PG e a função exponencial entram como remissão.
Cadernos e gabaritos oficiais do PAS/UnB (Cespe/Cebraspe) · PAS 1: 2007 (item 90), 2008 (item 78), 2010 (itens 32, 36 e 55), 2013 (item 63), 2016 (itens 53 e 54), 2022 (item 42). PAS 2: 2012 (item 86), 2022 (item 95), 2024 (itens 94 e 96). PAS 3: 2009 (itens 60 e 61), 2024 (item 97)
Itens reproduzidos verbatim; gabaritos conferidos em utils/material/PAS/pesquisa/classificacao[-pasN]/AAAA.json. Os itens 2022/42, 2010/32 e 2010/36 e a questão autoral de juros simples em PA são reutilizados por GUID das páginas de progressão aritmética e função exponencial. Itens que dependem de gráfico impresso não reproduzível (2007/55, PAS 3 2008/17 e 2023/90) e o item 2016/55 (anulado) foram deixados de fora; o texto comenta 2016/55.